Formalización laboral en Chile: sueldo y cotizaciones
Formalización laboral en Chile: sueldo y cotizaciones
Autor: Marcelo Meriño Aravena
En Chile, los artículos 7 y 8 del Código del Trabajo definen el contrato individual y establecen la presunción de relación laboral cuando existen servicios personales, remuneración y subordinación o dependencia. El artículo 9 exige escriturarlo dentro de 15 días desde la incorporación o de 5 días en contratos breves o por obra, sin que la falta de escritura elimine por sí sola el vínculo.
Formalizar una relación laboral permite dejar constancia de sus condiciones, pero no crea ni elimina por sí solo el vínculo: prevalecen los hechos. El trabajo dependiente y los servicios a honorarios tienen regímenes distintos. Además, la formalización laboral no debe confundirse con la formalización de una investigación penal.
Tabla de contenidos
¿Qué significa formalizarse laboralmente en Chile?
La formalización laboral consiste en reconocer y documentar una relación de trabajo conforme a sus condiciones reales. Si una persona presta servicios personales, recibe remuneración y trabaja bajo subordinación o dependencia, los artículos 7 y 8 del Código del Trabajo permiten calificar el vínculo como laboral, aunque las partes hayan usado otra denominación.
El contrato de trabajo es consensual: nace del acuerdo y de la prestación efectiva de los servicios. El artículo 9 exige que el empleador lo escriture dentro de 15 días desde la incorporación, o de 5 días cuando se trata de una obra, trabajo o servicio determinado o de duración inferior a 30 días. La falta de escritura puede ser sancionada, pero no borra los hechos de la relación.
Para analizar si existe subordinación o dependencia se examina cómo se desarrolla el trabajo: quién fija la jornada, imparte instrucciones, supervisa las tareas, controla la asistencia y proporciona los medios. Ningún indicio aislado decide el caso; la calificación resulta del conjunto de antecedentes.
La emisión de boletas de honorarios tampoco determina por sí sola que el servicio sea independiente. Una boleta acredita un pago y su tratamiento tributario, pero debe contrastarse con las funciones, la autonomía real, las comunicaciones y la forma cotidiana en que se presta el servicio.
Para revisar su situación, ordene por fecha los contratos, anexos, liquidaciones, boletas, transferencias, turnos, instrucciones y comunicaciones pertinentes. Distinga qué documento acredita un pago, cuál describe funciones y cuál permite reconstruir la organización efectiva del trabajo.
En una investigación penal, esos antecedentes pueden ayudar a establecer quién tenía una función, una autorización o acceso a determinados recursos. Su valor depende de la autenticidad, el contexto y su relación con el resto de la prueba; un contrato, una boleta o un registro de pago no acreditan por sí solos la comisión de un delito.
En causas por delitos económicos, estafa o apropiación indebida, la documentación laboral puede aportar contexto sobre facultades, instrucciones y movimientos de fondos. Sin embargo, la responsabilidad penal exige probar la conducta atribuida y la intervención de cada persona conforme al estándar aplicable al proceso penal.
Por tanto, “formalización” debe entenderse según el contexto. En el ámbito laboral se refiere a reconocer y documentar una relación de trabajo; en el proceso penal, la formalización de la investigación es una actuación distinta. Confundir ambos conceptos puede llevar a conclusiones jurídicas incorrectas.
¿Qué cambios tiene la formalización en el sueldo líquido y las cotizaciones?
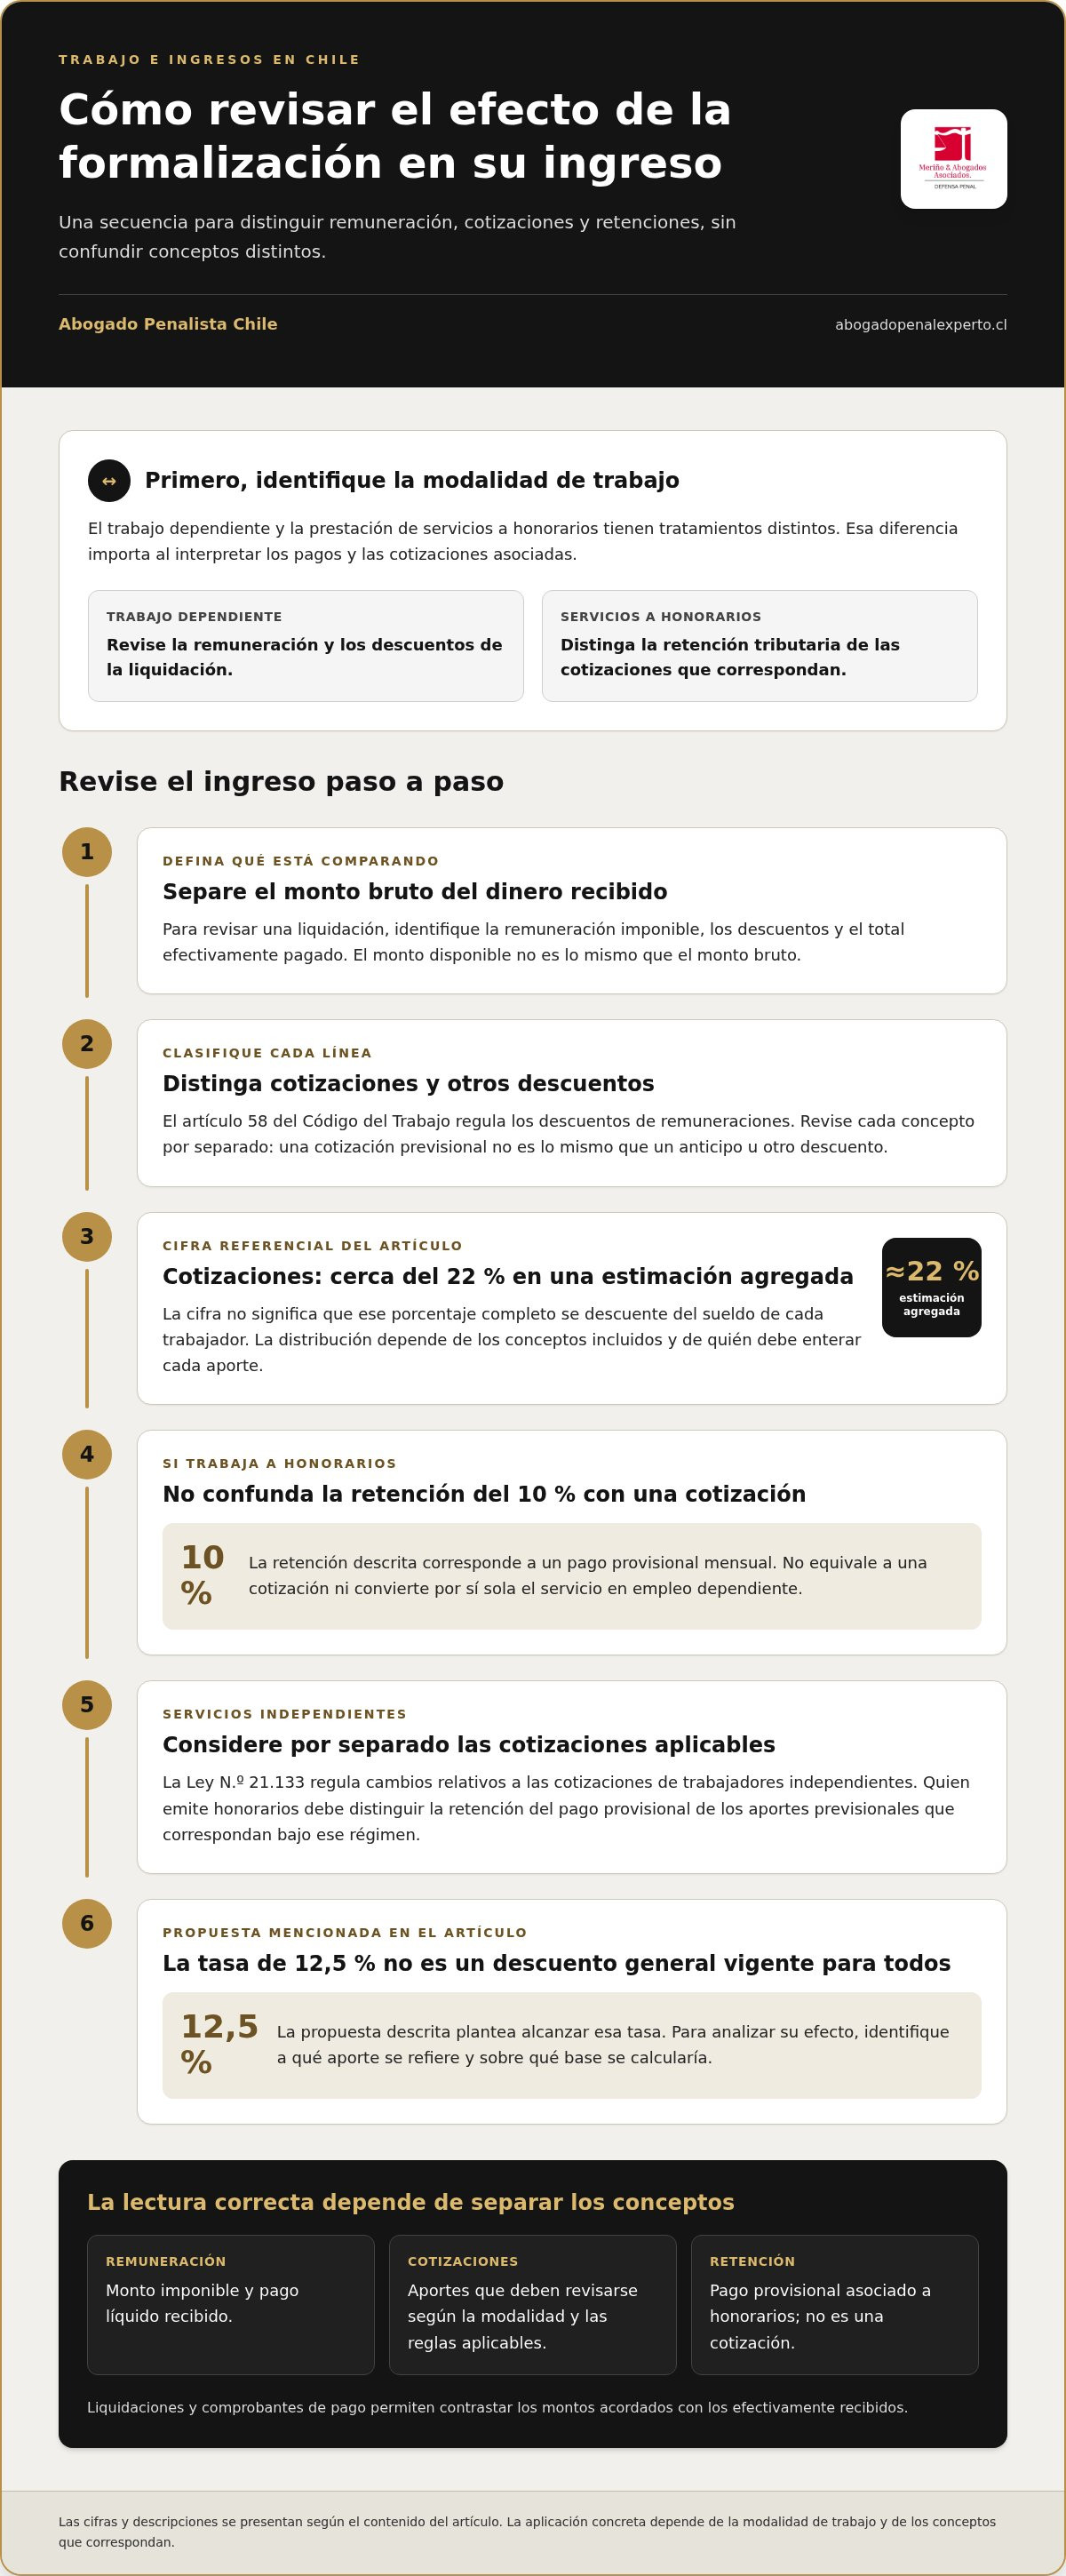
El sueldo líquido depende de la remuneración imponible y de los descuentos aplicables. Para revisar una liquidación, identifique el monto bruto, cada cotización, los demás descuentos y el total recibido. Así evitará confundir un aporte previsional con una rebaja voluntaria o un anticipo.
En una relación dependiente, el artículo 58 del Código del Trabajo sobre descuentos de remuneraciones establece qué deducciones pueden efectuarse y regula los descuentos obligatorios. Las cotizaciones previsionales se rigen, entre otras normas, por el Decreto Ley 3.500, cuyo texto puede consultarse en la regulación del sistema de pensiones. El cálculo debe distinguir obligaciones legales de otros conceptos registrados en la liquidación.
El efecto en el sueldo líquido debe calcularse desde la remuneración imponible y por concepto. No existe un único “porcentaje total” que pueda atribuirse íntegramente al trabajador: pensión, salud, seguro de cesantía y otros descuentos tienen bases, tasas y responsables distintos.
Por ejemplo, una liquidación puede detallar la remuneración imponible, la cotización previsional, salud y otros descuentos. Para interpretarla, revise el valor de cada línea y compárelo con el pago recibido. No trate el total de las cotizaciones como una única deducción atribuible a la persona trabajadora.
Desde las remuneraciones de agosto de 2026, el empleador debe declarar y pagar una cotización previsional total de 3,5 % de la remuneración imponible, conforme a la implementación de la Ley 21.735. Es un aporte de cargo del empleador y no corresponde presentarlo como un descuento directo del sueldo del trabajador.
Durante 2026, la retención de las boletas de honorarios es de 15,25 %. Si el receptor está obligado a retener, descuenta y entera ese monto; en los demás casos, el emisor declara el pago provisional mensual. La retención es tributaria y no transforma por sí sola el servicio independiente en una relación laboral.
La Ley N° 21.133 sobre cotizaciones de trabajadores independientes regula su incorporación al sistema de protección social y el aumento gradual de la retención. Por ello, quien emite honorarios debe distinguir la retención tributaria, las cotizaciones que correspondan y el monto líquido recibido.
Para comparar modalidades, anote el monto bruto, los descuentos registrados y el líquido recibido. Clasifique cada descuento como cotización, impuesto, anticipo u otro concepto. Los comprobantes de pago y las liquidaciones permiten contrastar lo acordado con lo efectivamente recibido.
El efecto inmediato se refleja en el ingreso disponible; el previsional, en los aportes registrados y la cobertura asociada. Para evaluar la formalización, compare la remuneración bruta, cada descuento, los aportes de cargo del empleador y el líquido pagado. Mirar solo el depósito recibido ofrece una visión incompleta.
Evite sumar porcentajes de regímenes distintos o presentar como descuento del trabajador aportes que corresponden al empleador. La liquidación de remuneraciones y las cartolas previsionales permiten identificar cada concepto, su base de cálculo y la entidad receptora.
¿Cómo afecta la formalización a la estabilidad y los derechos laborales en Chile?
La formalización puede dar mayor claridad sobre las condiciones del vínculo laboral, porque deja constancia de ellas. Un registro escrito permite identificar las funciones, la remuneración y la jornada acordadas, y comparar lo pactado con lo que ocurre en el trabajo. Esa documentación ayuda a precisar la relación, pero no significa que el empleo sea indefinido.
La diferencia puede apreciarse al revisar cómo se organiza la jornada. Si una persona recibe turnos, instrucciones y supervisión, conservar mensajes y registros de asistencia ayuda a describir cómo realiza el trabajo. Quien presta un servicio independiente puede organizar sus tareas de otra manera. La evidencia de la rutina laboral permite distinguir ambas situaciones.
La falta de un contrato escrito puede dificultar la prueba de las condiciones acordadas, pero no elimina el vínculo si los hechos reúnen los elementos de los artículos 7 y 8. El artículo 9 obliga al empleador a escriturar el contrato dentro del plazo legal. Mensajes, transferencias, turnos y registros de asistencia pueden ayudar a reconstruir la relación.
El acceso a protección social depende del tipo de vínculo y de las cotizaciones enteradas. En el empleo dependiente, la liquidación permite identificar aportes de cargo del trabajador y del empleador. La cotización previsional obligatoria tiene reglas distintas para dependientes e independientes; por eso, emitir boletas no permite concluir por sí solo que existe o no una relación laboral.
Para evaluar su situación, ordene por fecha los contratos o acuerdos, las liquidaciones, los comprobantes de pago, las instrucciones y los registros de jornada. Luego compare esos antecedentes con sus labores habituales. Por ejemplo, si el documento indica una prestación independiente, pero los mensajes muestran turnos fijos y supervisión, conviene analizar esa diferencia antes de concluir qué tipo de relación existe.
La formalidad también puede dar continuidad administrativa. Los registros de pagos y cotizaciones permiten explicar ingresos y acreditar períodos de trabajo ante instituciones que solicitan antecedentes. Esta trazabilidad puede ser útil al planificar decisiones personales, pero no sustituye la evaluación de las condiciones reales ni convierte una relación inestable en un empleo permanente.
La Organización Internacional del Trabajo promueve, mediante la Recomendación 204, la transición desde la economía informal hacia empleos formales y decentes. En la Agenda 2030, el Objetivo de Desarrollo Sostenible 8 vincula trabajo decente con crecimiento inclusivo y sostenible. Ambos referentes sitúan la protección laboral dentro de una meta económica y social más amplia.
En la práctica, revise tres elementos: cómo se organiza el trabajo, qué respaldo documental existe y si se registran las cotizaciones correspondientes. Así podrá identificar diferencias entre el acuerdo escrito y las tareas cotidianas. También podrá distinguir la estabilidad del vínculo de la protección social: son aspectos relacionados, pero deben examinarse por separado.
¿Cómo se compara el trabajo formal con trabajar a honorarios en Chile?
La diferencia principal radica en cómo se organiza y documenta el trabajo. En un empleo dependiente, la empresa dirige las tareas y registra la relación laboral. A honorarios, la persona presta un servicio independiente y emite el documento tributario correspondiente. El nombre del acuerdo no sustituye el análisis de las condiciones reales.
Compare quién define la jornada, da instrucciones y establece cómo se realiza el trabajo. Si una empresa fija turnos, supervisa tareas y exige presencia regular, esos hechos pueden ser relevantes para distinguir dependencia de autonomía. En cambio, un profesional que acuerda un resultado y organiza su propio método se encuentra en circunstancias distintas.
La Ley N° 21.133 estableció cambios relacionados con las cotizaciones de trabajadores independientes. Para comparar modalidades, separe el pago recibido de las obligaciones previsionales asociadas. Una boleta de honorarios y una liquidación de remuneraciones no reflejan el mismo tipo de vínculo ni permiten comparar únicamente sus montos líquidos.
La estabilidad también se evalúa de manera distinta. Un contrato de trabajo documenta la relación y sus condiciones; un servicio a honorarios puede depender de encargos sucesivos. Por ejemplo, una asesoría puntual debe distinguirse de una prestación continua, con instrucciones y control cotidiano.
Los ingresos demostrables pueden influir en el acceso a oportunidades de crédito. En ambas modalidades, los comprobantes de pago permiten respaldar ingresos, aunque varían su regularidad y la forma de acreditarlos. Ordene por fecha las liquidaciones, boletas y transferencias. Así podrá explicar si recibe pagos periódicos o ingresos asociados a encargos específicos.
Las actividades por cuenta propia abarcan situaciones muy diferentes. Algunas corresponden a servicios autónomos; otras pueden presentar, en los hechos, dirección, control y continuidad propios de una relación laboral. La clasificación requiere examinar la forma concreta de prestación y no una cifra general sobre empleo independiente.
Para una empresa, formalizar el empleo facilita ordenar funciones, pagos, jornadas y responsabilidades. Esa formalización laboral no debe confundirse con la inscripción tributaria de la empresa, su habilitación para contratar con el Estado ni la emisión de documentos comerciales: son obligaciones y efectos jurídicos diferentes.
Revise quién organiza el trabajo, qué documentos respaldan los pagos y si la relación es continua o por encargo. Después, contraste esos antecedentes con la modalidad declarada. La comparación entre empleo formal y honorarios depende de hechos observables, no solo de la etiqueta contractual o del documento emitido.
El régimen tributario de una empresa tampoco determina si una persona es trabajadora dependiente o prestadora independiente. La calificación laboral exige revisar los servicios personales, la remuneración y la subordinación o dependencia. Impuestos, retenciones y cotizaciones deben analizarse por separado.
Para evaluar cómo acreditar sus ingresos, ordene los comprobantes y revise su continuidad. Un ingreso estable y demostrable puede facilitar el acceso a oportunidades de crédito. Para las empresas, especialmente las pymes, los impuestos y las contribuciones sociales pueden representar costos adicionales de formalización. Considere estos factores al comparar el ingreso recibido con las obligaciones asociadas a cada alternativa.
¿Qué valor tienen los documentos laborales en una causa penal?
Abogado Penal Experto aborda causas penales, no la regularización de contratos ni las controversias laborales. Si una investigación se relaciona con funciones, pagos o decisiones adoptadas dentro de una empresa, la documentación laboral puede ser relevante para reconstruir los hechos y delimitar la intervención de cada persona.
Contratos, anexos, liquidaciones, boletas, registros de jornada y comunicaciones pueden aportar contexto en causas por delitos económicos, apropiación indebida, estafa u otros hechos vinculados con una organización. Deben examinarse junto con la evidencia contable, digital y testimonial; ninguno de esos documentos demuestra por sí solo responsabilidad penal.
Si enfrenta una investigación penal relacionada con su trabajo o con una empresa, conserve los documentos originales, evite alterar archivos y reúna las citaciones recibidas. Solicite una evaluación jurídica individual antes de declarar o entregar antecedentes cuyo alcance no comprenda.
Defina su próximo paso con los antecedentes claros
Una decisión informada comienza por identificar qué necesita resolver: reconocer una relación laboral, revisar cotizaciones o responder ante una investigación penal. Son asuntos distintos y pueden requerir asesoría especializada en materias diferentes. Separar sus efectos evita confundir obligaciones laborales con consecuencias penales.
Como siguiente paso, ordene los documentos pertinentes y anote las preguntas que aún tenga. Si el problema es laboral, este contenido no reemplaza la asesoría laboral. Si enfrenta una causa penal, reúna las citaciones y los antecedentes recibidos para facilitar una evaluación jurídica individual. La estrategia debe evaluarse según los hechos, la evidencia disponible y la etapa procesal.
Abogado Penal Experto ofrece defensa en delitos económicos, estafas, violencia intrafamiliar, homicidio, lesiones y delitos sexuales. Si necesita orientación por una causa penal, contacte a Abogado Penal Experto para solicitar una evaluación. La estrategia debe definirse según los hechos, la evidencia disponible y la etapa procesal.
Preguntas frecuentes sobre la informalidad laboral
¿Qué riesgos hay al seguir trabajando informalmente en Chile?
La informalidad puede dificultar la prueba de la jornada, la remuneración, las funciones y la fecha de término. La ausencia de contrato escrito no impide reconocer una relación laboral si concurren servicios personales, remuneración y subordinación o dependencia. Conserve mensajes, transferencias, turnos y registros de asistencia, y solicite orientación laboral para su caso.


Comentarios